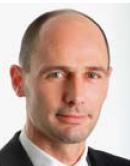
Herr Straube, spüren Sie die Auswirkungen der Finanzkrise im Mediageschäft?
Ja, der langfristige Planungshorizont fällt dramatisch, und kurzfristige Entscheidungen nehmen auf allen Seiten, bei Kunden, Medien und Agenturen, zu. Damit wächst die allgemeine Verunsicherung und Nervosität im Markt. Die Situation, insbesondere bei unseren internationalen Kunden, ist eher ungewiss. Die momentanen Briefings und Budgets für das nächste Jahr, sofern wir überhaupt schon welche haben, sind höchstwahrscheinlich noch zu optimistisch. Das erklärt sich aber vor allem aus der gobalen Krise, mit der diese Unternehmen konfrontiert sind, und weniger aus der volkswirtschaftlichen Entwicklung in der Schweiz. Andererseits haben wir aber auch schon seit Monaten von grossen Schweizer Auftraggebern aus den Bereichen Retail, Telekommunikation und Finance eindeutig negative Indikatoren.
Wo liegt die Schweiz im internationalen Vergleich?
Die Schweiz ist stabiler, das heisst, es wird uns hier zwar auch treffen, aber eben später und nicht ganz so heftig.
Welche Mediengattungen sind momentan besonders betroffen?
Wir gehen in der Schweiz momentan für 2009 von einer Medien-Marktentwicklung von mindestens minus zehn Prozent über alle Mediengattungen aus, wohlgemerkt netto/netto. Vor allem Print, und hier insbesondere das Rubrikengeschäft, wird stark überproportional zurückgehen. Nur Online, und hier insbesondere Search, wird weiterhin deutlich wachsen, allerdings ausgehend von einem noch sehr tiefen Niveau. Diese Medien werden aber auch in den nächsten Jahren weiterhin zu den Gewinnern und Verlierern gehören.
Sind die Einbrüche struktureller oder konjunktureller Natur?
Beides. Die langfristige Entwicklung des Mediums Print, auf einem immer noch sehr hohen Niveau, ist seit Jahren strukturell bedingt rückläufig. Dagegen gewinnen elekronische und insbesondere digitale Medien mehr und mehr Marktanteile und damit an werberelevanter Bedeutung. Die kurzfristigen konjunkturellen Einbrüche betreffen alle, aber jeden einzelnen eben mit unterschiedlicher Ausprägung.
Wie wird sich der Gratiszeitungsmarkt in den nächsten Monaten entwickeln?
Ob nun in den nächsten Monaten oder erst in ein bis zwei Jahren, in der Deutschschweiz ist ein Player zu viel im Markt, und der wird es schwer haben zu überleben.
Welche Chancen räumen Sie den lokalen Radiound TV-Sendern ein?
Die Chancen für private Anbieter sind im wahrsten Sinne des Wortes politisch reglementiert und damit sehr begrenzt. Der Entwicklung der Medien Fernsehen und Radio schadet das sehr, was man auch an ihrem unterproportionalen Anteil am Gesamtmarkt deutlich sehen kann.
Sie haben lange auch in Deutschland gearbeitet. Was macht den Schweizer Markt so schwierig?
Media ist ein Volumengeschäft, das heisst, Economics of Scale is King. Man braucht also eine kritische Grösse und geringe Kosten, um in einem möglichst hoch entwickelten und dynamischen Markt ein professionelles Angebot machen zu können. Der Schweizer Medien-Markt ist aber nun mal per se schon sehr klein, sehr komplex und sehr teuer. Dazu kommen historisch gewachsene oder ordnungspolitsch gewollte Quasimonopole, die einer innovativen Marktentwicklung durch einen gesunden Wettbewerb entgegenstehen.
Wie können sich die Verlagshäuser gegen die Krise wappnen?
Man kann die aktuelle Krise nicht verhindern, man muss sich darauf einstellen und damit richtig umgehen. Das heisst, traditionell gewachsene Kostenstrukturen kurzfristig senken und gleichzeitig langfristig in die Chancen der Zukunft investieren. Es hilft den Verlagshäusern nicht, Jahr für Jahr darüber zu jammern, dass das Printgeschäft rückläufig ist und dass andere Mediengattungen davon profitieren. Antworten darauf sind gefragt. Und die müssen möglichst schnell in einer konsequenten Strategie zur digitalen Diversifikation des Angebots gefunden werden.
Internetstrategien sind momentan wieder gross im Gespräch. Kann man damit wirklich Geld verdienen und wo?
Ja, aber auch diese Frage ist nun langsam zu oft gestellt. Die einfache Antwort lautet: Glaubt man an die Zukunft und will man daran teilhaben, indem man sein Angebot darauf ausrichtet, oder eben nicht. Jeder Verleger sollte einfach nur die Mediennutzungsgewohnheiten seiner Kinder, oder besser noch seiner Enkel, genau anschauen, dann hat er die Antwort. Dass das kurzfristig nicht das wegbrechende traditionelle Geschäftsmodell kompensiert, ist längst klar und muss endlich als gegeben akzeptiert werden. Neue Einnahmequellen aus Internet-Werbung, -Inhalten, -Services und -Abos bringen aber auch wesentlich geringere Kosten mit sich. Redaktionelle Synergiepotenziale zwischen Print und Online sowie erhebliche Effizienzsteigerungen bei der Produktion, dem Personal, der Distribution bis hin zur Administration muss man auch als Chance erkennen und wahrnehmen.
Wird das Internet auch in der Schweiz langfristig das Printgeschäft ablösen wie in den USA ?
Nein. Die USA sowie die südeuropäischen und viele andere Länder auf der Welt haben und hatten nie eine so ausgeprägte Print-Landschaft wie die Schweiz. Das spezielle Mediennutzungsverhalten erklärt sich aus den jeweils sehr unterschiedlichen kulturellen Historien und sozialen Strukturen. Media ist und bleibt deshalb bis heute ein sehr lokales Geschäft. Selbst zwischen Deutschland und der Deutschschweiz gibt es viel weniger Ähnlichkeiten und Überschneidungen, als man vermutet. Das Internet hat allerdings auch in der Schweiz langfristig das Potenzial, Fernsehen im Werbemarkt zu überholen, was ja heute schon in den nordeuropäischen Ländern oder in England der Fall ist.
(Interview: Matthias Ackeret)